房屋設商號但未實際使用,如何課房屋稅?
住家用房屋設立營業商號登記,且僅作為營業聯絡地址,實際上未作營業使用,應如何課徵房屋稅?
有民眾表示,若住家用房屋,僅作為營業聯絡地址,而實際未在該營業地址營業,會如何課稅?稅捐人員表示,會按該層樓面積六分之一按營業用稅率核課房屋稅。
稅捐機關說明,依據房屋稅條例第5條第3款規定:「房屋同時作住家及非住家用者,應以實際使用面積,分別按住家用或非住家用稅率,課徵房屋稅。但非住家用者,課稅面積最低不得少於全部面積六分之一。」
住家用房屋設立營業商號登記,且僅作為營業聯絡地址,實際上未作營業使用,應如何課徵房屋稅?
有民眾表示,若住家用房屋,僅作為營業聯絡地址,而實際未在該營業地址營業,會如何課稅?稅捐人員表示,會按該層樓面積六分之一按營業用稅率核課房屋稅。
稅捐機關說明,依據房屋稅條例第5條第3款規定:「房屋同時作住家及非住家用者,應以實際使用面積,分別按住家用或非住家用稅率,課徵房屋稅。但非住家用者,課稅面積最低不得少於全部面積六分之一。」
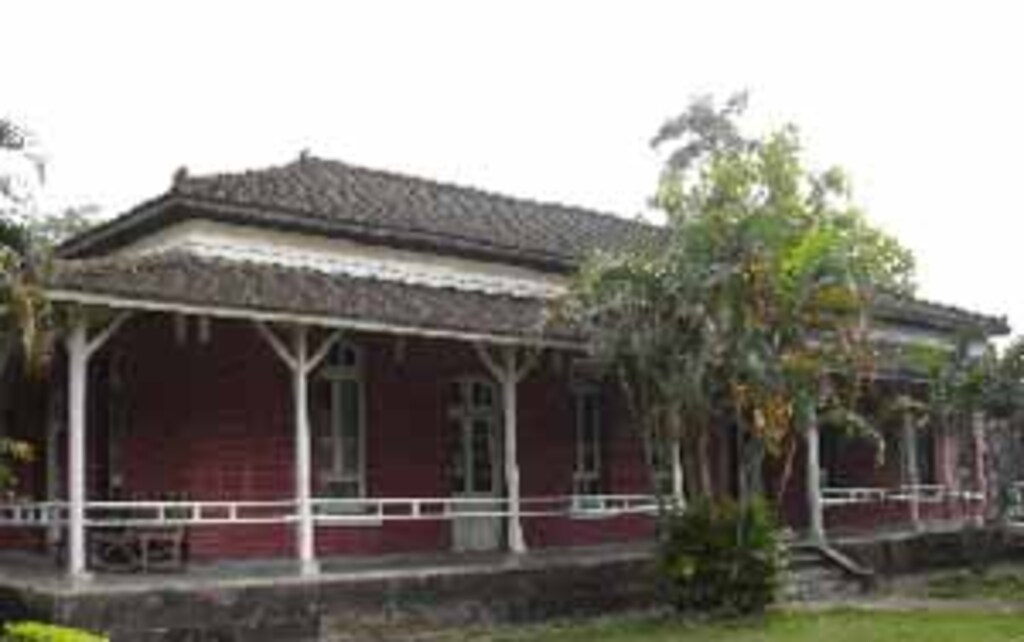
總爺藝文中心的前身是「麻豆總爺糖廠」,在日治時期則是「明治製糖株式會社」,西元1906年由日本三菱集團發起成立,當時正值明治維新日本推動西化運動,因此在總爺藝文中心內留下的日式建築中,兼具日本傳統與現代的建築技術,也讓這些古蹟建築物更具價值,台南縣政府將這些古蹟建築列為縣定古蹟,使總爺藝文中心得以日式古蹟之美吸引遊客。麻豆總爺糖廠經評定為縣定古蹟的面積達二點一六公頃,範圍包括紅樓辦公室、木構招待所 [...]