即時資訊

不動產實價課稅 財長:房屋已實價課稅

不動產實價課稅 財長:房屋已實價課稅

民進黨總統參選人蔡英文釋出「投資性的不動產交易所得,分階段建立實際交易價格課稅」。財政部長李述德昨(3)日下午召開記者會回應,土增稅已是土地交易所得稅的概念。

 蔡英文表示,若明年勝選,將推動不動產交易稅制合理化,在不增加自用住宅者負擔原則下,針對投資性質的不動產交易所得,以分階段的方式,建立一個趨向實際交易價格課稅的制度。

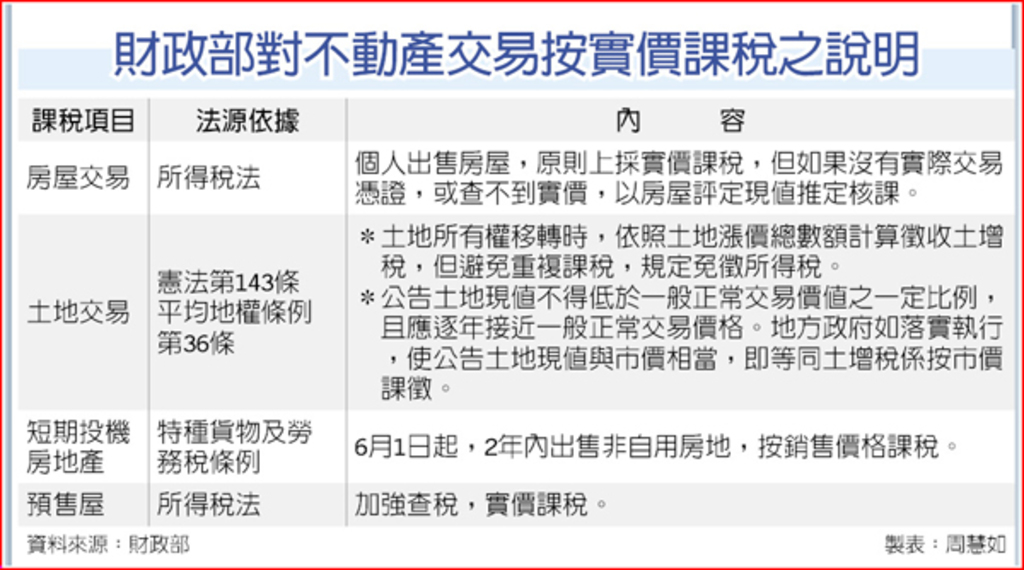
 財政部昨日發布新聞稿表示,個人出售房屋應以交易時的成交價,減除成本及費用後的餘額為財產交易所得,已採實價課稅。只是個人如果未申報或不能提出證明文件,稽徵機關依房屋評定現值的固定比例推計所得額課稅。

 李述德指出,我國的土地課稅與補償制度,分別訂在憲法(35年)、土地稅法、土地徵收條例(89年),地價稅用公告地價課,公告地價為市價的3成;徵收土地用公告現值加成,土地移轉用公告現值課土增稅,「課稅從低,補償從高」,政府用心良苦,只是因為個案關係,有些人的感受差異很大。

 財政部的新聞稿指出,未來如能建立「實價登錄」制度,非自用住宅房屋及土地交易可全面採實價課稅。至於自用住宅部分,仍應維持現行課稅,不增加人民課稅負擔。

 不過,李述德在現場並未鬆口,他說,我國的房屋和土地交易所得分開課稅。土地交易以公告現值為課稅稅基,已是土地交易所得課稅概念,有人質疑公告現值和市價有差距,依據內政部統計,全國土地公告現值已是市價的8.2成,未來會更接近市價。此外移轉房子還要課印花稅、契稅、財交稅。

 財政部次長張盛和補充說,如果不動產要改為實價課稅,必須涉及憲法、平均地權條例、土地稅法的修法,工程很浩大;李述德也說,如果可以修,為何20年來都沒有修?

 另外針對非自用高價住宅及預售屋的短期交易,目前稽徵機關加強查核,按實價課稅,截至100年6月30日止,共查獲461件,補徵綜所稅10.82億。

 依平均地權條例第40條規定,公告土地現值不得低於一般正常交易價值之一定比例,且應逐年接近一般正常交易價格。如果地方政府落實執行,讓公告土地現值與市價相當,土地增值稅就等同依市價課徵。此外,6月上路實施的奢侈稅已按不動產交易的實價課稅,以遏止投機炒作,導正房市交易。


文章分享

景氣差地價稅暴衝 立委批逼民賣祖產

全台地價稅飆漲,人民叫苦連天;多名立委要求政府檢討地價稅高漲一事,否則當下經濟前景看衰之際,地價稅卻突增,是否要大家變相賣土地? 內政委員會昨邀請內政部、財政部、經濟部等單位,就「全台地價稅飆漲情形與新政府後續因應之道」進行報告,立委關切是否有補救措施。 立委江啟臣形容,地價稅漲幅暴衝,這並非單純數字調整,而是各縣市政府地價評議委員會,須依規定參考當年土地現值、前次公告地價、地方財政、社會經濟狀況 [...]

新承做房貸利率6年新低 降至1.661%

央行公布10月五大行庫新承做房貸新台幣347.92億元,月減13.19億元;房貸利率1.661%,連16跌續創逾6年新低。 10月新增房貸347.92億元,月減13.19億元、年減21.03億元;央行經研處表示,10月新增房貸較9月減少,主因是青年安心成家貸款新承做金額較9月略減,且新屋交屋減少導致新承做分戶貸款減少。 根據央行統計,10月新增青安貸款120億元,占新增房貸比重達34.5%;9月新 [...]

房地合一新制 交易有損失仍須申報

財政部高雄國稅局近日審理房地合一課稅新制之個人房地交易案件,發現多起因房地交易損失卻未辦理申報,而遭裁處罰鍰之案件。 該局表示,房地合一課徵所得稅自2016年1月1日開始施行,除符合所得稅法第4條之5第2款至第4款者外,個人房屋、土地交易不論有無應納稅額,請務必於所有權移轉登記或房屋使用權完成交易的次日起算30天內申報並繳納所得稅。 未於規定期限申報房屋、土地交易所得或損失者,處新臺幣3,000元 [...]

重購土地申請退稅 次數無限制

稅捐處接獲民眾詢問,已申請重購退稅的自用住宅用地,在屆滿5年列管期限後再出售,並再購買另一筆自用住宅用地,可否再次申請重購退稅? 稅捐機關表示,依土地稅法第35條規定,土地所有權人於出售土地後,自完成移轉登記之日起,2年內重購合於同條規定之土地,得申請退還其已納之土地增值稅。現行土地稅法對於該條文之適用,並無次數的限制。 因此,土地所有權人因重購土地經依土地稅法第35條規定退還土地增值稅者,該重購 [...]

夫妻共有土地須共同申請才適用優惠稅率

一般民眾誤以為夫妻持分共有的土地,僅由夫妻任一方申請按自用住宅用地稅率課徵地價稅,夫妻皆可適用。其實這是錯誤的認知。 稅捐機關表示,依稅法規定,登記為夫妻名義之分別共有土地,要適用自用住宅優惠稅率,夫妻皆要提出申請,才可以都適用優惠稅率。欲適用優惠稅率者,應於每年地價稅開徵40日(9月22日)前提出申請,逾期申請者,自申請之次年期開始適用。 因此,房屋坐落土地登記為夫、妻個別名義,無出租或供營業使 [...]

地價稅分期繳納及自住宅申期放寬規定

近日地價稅各項議題大受矚目,台南市政府財政稅務局表示,2016年因公告地價調漲幅度確實較大,提醒民眾2016年地價稅可分期繳納及自用住宅申請期限有放寬規定,別讓自己權益睡著了。 近日地價稅分期繳納、自用住宅用地稅率可延期申請、凍漲及打折等議題大受矚目,台南市政府財政稅務局表示,2016年因公告地價調漲幅度確實較大,部分民眾無法一次完納稅捐,該局已發布「台南市政府財政稅務局受理民眾申請2016年地價 [...]

贈與房產給子女須注意的事情

房地合一稅上路後,雖然贈與房產節稅的誘因大減,但仍有不少多屋族想在新政府調高贈與稅之前,將房產贈與給子女。專家表示,民眾要將房產贈與給兒女,會衍生繳納契稅、土地增值稅、印花稅以及贈與稅,也要留意須繳清房屋稅才能移轉。 有些屋主會藉由為子女買房節稅,也有高齡長輩事先規劃好資產分配,因此衍生出不少贈與移轉房產的需求。但專家提醒,若將房子贈與給兒女,除了要繳納契稅、土地增值稅之外,雙方所簽的「不動產贈與 [...]

土地所有權人變更需重提優惠申請

原適用自用住宅稅率課徵地價稅的土地,因繼承、買賣或贈與給直系親屬,導致土地所有權人發生異動,在戶籍未改變下,新土地所有權人要重新申請才可適用優惠稅率。 稅捐機關表示,原核准按自用住宅用地稅率課徵地價稅的土地,納稅人無論是贈與、繼承或買賣取得,只要所有權人變更,即恢復按一般用地稅率課徵地價稅。所以繼承、贈與或買賣取得土地,新所有權人如符合自用住宅用地規定,仍須重新提出申請始得適用優惠稅率。 稅捐機關 [...]

符合自宅用地關鍵要件 則可適用優惠

您的土地只能用一般用地稅率課徵地價稅嗎?稅捐機關表示,若符合以下幾項條件,則可適用自宅用地的條件: 一、地主或其配偶、直系親屬所有的房屋,且前述其中一人於該地設有戶籍登記。 二、無出租且無營業;但若部分面積供出租或營業使用,其它供自住使用的房屋面積,還是可以按比例適用。 三、地主與配偶及未成年受扶養親屬,以一處為限。如果有二處房地,另一處必須有其它的成年直系親屬(如成年子女、父母等)設立戶籍,就可 [...]

農業用地若實際耕作不課地價稅

三年一調的公告地價,連帶變動地價稅稅額,但專業人士強調,目前農業用地若作農業使用,並非課徵地價稅而是課徵田賦,而田賦卻已經在1987年即停徵,因此實際從事耕作的農民,不會因地價漲跌而受到影響。 專業人士說明,依規定在都市計畫區內的農業區及保護區,或是在非都市計畫區內的農牧、林業、養殖等用地,若是實際作農業用地使用,則課徵田賦,不課徵地價稅,而目前田賦停徵中。 但專業人士也說,若該農地變更為非農業使 [...]