即時資訊

環境部發布碳費收費辦法草案

環境部發布碳費收費辦法草案

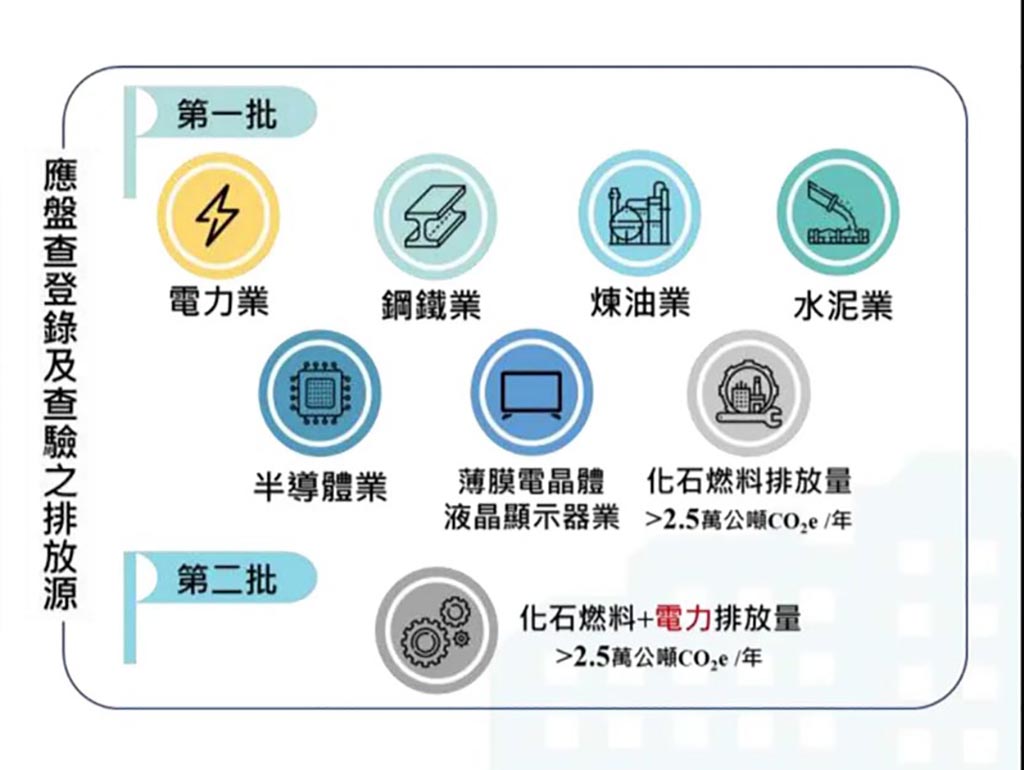
為如期推動碳費徵收,環境部已於112年12月1日訂定發布「碳費費率審議會設置要點」,現提出碳費收費辦法草案(下稱收費辦法),規定年排放量達2.5萬公噸二氧化碳當量的電力業及大型製造業為收費對象,自113年開始,碳費收費對象的溫室氣體年排放量就會被納入計價,為我國邁入排碳有價時代揭開序幕。環境部表示,為達成國家溫室氣體長期減量目標及各階段管制目標,該部依據氣候變遷因應法(下稱氣候法)第28條規定,得分階段對排放溫室氣體之排放源徵收碳費,並於收費辦法訂定收費對象、計算方式、徵收方式、申報、繳費流程、繳納期限、繳費金額不足之追繳、補繳及收費之排放量計算方法等相關規定。

在收費對象部分,收費辦法規劃以應盤查登錄及查驗溫室氣體排放量之排放源,且全廠(場)之直接排放及使用電力之間接排放,其溫室氣體年排放量合計值達2.5萬公噸二氧化碳當量以上的電力業及製造業為收費對象,前述對象需依「溫室氣體排放量盤查登錄管理辦法」規定,將113年全廠溫室氣體排放量,於114年4月底前完成盤查登錄,再依收費辦法規定於5月底前採網路申報方式申報碳費,並至指定金融機構繳納費用。

環境部補充說明,收費對象在計算碳費時,需將前一年度的溫室氣體排放量乘上中央主管機關公告的收費費率,就可算出應繳納的碳費金額,另外,電力業申報碳費可檢具電力消費之排放量證明文件於申報碳費時扣除其排放量。對於碳費的查核、補繳及追繳,收費辦法也授權主管機關執行碳費查核作業時,可通知事業限期提供碳費申報相關資料,經查核發現有未繳納或未足額繳納時,應向收費對象追繳或通知其限期補繳碳費。

氣候法第30條也訂有可以國內減量額度申請排放量扣減,國內減量額度包含自願減量專案及抵換專案取得之減量額度與先期專案減量額度,目前規劃先期專案減量額度僅可使用於113年及114年之排放量扣減。各類型專案之減量額度扣減比率及上限則尚待與各界討論確認後訂定。而氣候法第27條亦訂有使用國外減量額度可以有一定比例扣抵碳費的規定,目前參考國際碳費抵扣的相關作法,明文規定用於抵扣碳費排放量的國外減量額度,需經中央主管機關認可後方可使用,且設定其上限不得超過需收費排放量的5%。另外,收費辦法也將因天災或其他不可抗力事由展延規定、資料保存年限、碳費溢繳退還、停歇業結算及委託授權專責機構等行政作業規範納入條文之中。

環境部為完備碳定價相關機制,強化減碳之經濟誘因,已陸續訂定氣候變遷因應法相關子法,包括今(112)年5月31日完成「應盤查登錄及查驗溫室氣體排放量之排放源」公告,9月14日發布「溫室氣體排放量盤查登錄及查驗管理辦法」、10月5日發布「溫室氣體認證機構及查驗機構管理辦法」、10月12日發布「溫室氣體排放量增量抵換管理辦法」及「溫室氣體自願減量專案管理辦法」,以碳費徵收為核心,配合盤查登錄、認證暨查驗管理、自願減量及增量抵換等多元配套措施,擴大各界共同參與淨零減碳工作。

環境部指出,依據氣候法第29條規定,碳費徵收對象因轉換低碳燃料、採行負排放技術、提升能源效率、使用再生能源或製程改善等溫室氣體減量措施,能有效減少溫室氣體排放量並達中央主管機關「指定目標」者,可提出自主減量計畫申請核定「優惠費率」,透過不同費率的設計,以加大加速大排放源的實質減量。另考量不同行業別之減量空間不同,為利後續碳費制度順利推行,該部自今(112)年7月起已與石化、人纖、造紙、絲綢印染、水泥、鋼鐵、半導體、電子業、食品業等公會就碳費自主減量計畫及指定減量目標進行研商座談,各公會所提建議,將作為環境部「指定目標」規劃設計之參考。

環境部也呼籲,我國自113年起邁入排碳有價的時代,事業應該優先建立溫室氣體排放量盤查能力,掌握自身排放量及重點排放源,並積極規劃採行實質減量措施,環境部也已訂於113年1月3日邀集民間團體及經濟部共同就碳費徵收相關機制進行交流討論,以期早日凝聚共識,加快碳費相關子法之訂定,引領我國產業朝低碳淨零方向轉型,以利國家減量目標之達成。
碳費收費辦法草案.pdf

文章分享

變更歸仁都計第4次通檢案公開展覽

主旨:「變更歸仁都市計畫(第四次通盤檢討)(含都市計畫圖重製)案」、「變更歸仁都市計畫(第四次通盤檢討)(土地使用分區管制要點)案」暨重製計畫圖公開展覽自104年6月8日起依法公開展覽30天,特此公告周知。 公告事項: 一、公開展覽時間:自民國104年6月8日起30天。 二、公開展覽地點:公開展覽計畫書、圖及重製計畫圖公告於台南市政府公告欄、都市發展局都市計畫管理科公告欄(永華市政中心)、都市規 [...]

申報開工量縮 未來變化受關注

台南市去年全年度房地產市場新個案開工戶數,爆出上萬戶空前巨量;而今年前五個月全市的申請開工戶數,不論大樓或透天厝戶數,開工量相較去年同期只剩不到六成;隨著房地兩稅合一三讀通過,未來變化受到業界關注。 大台南房地產市場,申請開工戶數已逐漸減少,根據統計資料顯示,今年前五個月,全市透天厝申請開工戶數只有1,210戶,不到去年同期的一半;在大樓產品方面,今年一至五月累計申報開工戶數為2,481戶,與去 [...]

房地合一實施前 買賣皆宜

房地合一稅終於三讀通過,房仲業者認為,明年元旦實施前,議價空間具彈性,正是買房者選屋挑屋好時機;而持有房屋逾2年的賣方,若有需求快售屋,可趁此不課奢侈稅且以舊制計算稅額。 仲介業者表示,合一稅制的不確定因素消失,將有利未來房市交易量增;目前距離明年新法實施前,議價空間更具彈性,建議有需求的消費者可趁此時機挑選合適的物件。 東森房屋分析,在新法實施前,若房屋持有滿2年,賣方可免奢侈稅,出售時的財產 [...]

房地合一稅法條重點

房地合一稅三讀通過,學者表示,45%稅率將有效排除短線投機。對房地合一稅相較奢侈稅是變相減稅刺激市場的說法,淡大產經教授莊孟翰認為,要從基本需求面來客觀看待,課稅較奢侈稅低,並不代表景氣好轉。 房地合一課稅明年上路後,持有未滿一年售出,稅率45%;持有1至2年售出,稅率35%;持有2年以上未滿10年,稅率20%;持有超過10年售出,稅率15%。防外資炒房的部分,針對非境內居住者、總機構在境外營利 [...]

回歸基本面 換屋好時機

房地合一稅實施後,學者表示,房地產會回歸市場本質,45%的高額稅收將排除投機客入場,而目前市場超額供給嚴重,房地合一稅是助力;市場需透過價格機制自行消化過量的產品。 至於居住已超過5年以上的自住戶,若想要換屋,學者認為,理論上來說現在賣房是最好的時機。 淡大產經系教授莊孟翰表示,相對過去而言投資客成本更高,自住客就沒什麼影響。而他認為,大環境本來就不好,即使稅制改變也不可能影響太多行情。因此,莊 [...]

大高雄暨屏東縣不動產公會連袂來訪

大高雄暨屏東縣不動產公會連袂來訪

昨日高雄市大高雄不動產公會與屏東縣不動產公會連袂蒞臨參訪台南地區案場,晚上假宴東東永大幸福廳招待兩會參訪會員;洪德勝理事長及多位理監事皆到場歡迎。 [...]

6 月 9 日 房地合一課稅之影響及規劃方向

本會【2015 年不動產經營系列講座】邀請台中縣不動產開發商業同業公會顧問施文墩會計師,與會員分享~房地合一課稅之影響及規劃方向,於6 月 9 日(星期二)下午 2 點 ~5 點,假台南商務會館舉行。歡迎會員公司踴躍參加。  【課程大綱】 壹、什麼是房地合一課稅 貳、現行房地交易課稅稅制有何缺失? 參、實施後房地產市場的影響? 肆、建設公司現有合建分售個案及往後租稅規劃方向應如何處理? [...]

立院三讀通過  房地合一明年上路

立法院今天三讀修正通過攸關房地合一的「所得稅法」。自明(105)年起,持有房地未滿一年及二年出售,依交易所得分別課以45%及35%的重稅;自住者交易所得未滿400萬元免稅,逾400萬元部分稅率則為10%。不過同案也訂有「防錯殺條款」,避免非自願性因素、遺贈或分建合售遭到重罰。 立法院院會今天三讀修正通過房地合一稅配套修法,未來稅率分4級,持有未滿1年售出課最高稅率45%,民國105年上路,對短期 [...]

房地合一稅今拼三讀 合建分售適用放寬

立法院今天預計將房地合一稅相關修法草案列為院會討論事項第一案,優先三讀。根據昨日朝野協商決議,修法將合建分售、非自願因素納入房地合一稅修法條文,適用正常稅率。 行政院會日前通過房地合一稅制修法,持有1年以下出售課稅稅率45%;持有1年以上2年以下稅率35%;持有超過2年至10年以下為20%;持有超過10年為15%。預計105年1月1日啟動,現行實施的奢侈稅並將同步退場。立法院5月29日將修法草案 [...]

5月住展風向球近8月最高點

房市最近出現撿便宜的看屋人潮,帶動5月住展風向球止跌回升,重返近8個月來最高點。 根據住展雜誌最新公布的5月住展風向球結果指出,6大觀察指標中的成屋推案、議價率與來客組數三項分數上升,預售推案、成交組數則持平,僅廣告批數分數下滑。評估六項指標,總分來到33.8分,較4月增加1.3分,對應燈號仍是代表衰退注意的黃藍燈。 住展雜誌企研室表示,雖然近月來房地產廣告量萎縮,但5月整體看屋組數仍微幅增加。 [...]