即時資訊

環境部發布碳費收費辦法草案

環境部發布碳費收費辦法草案

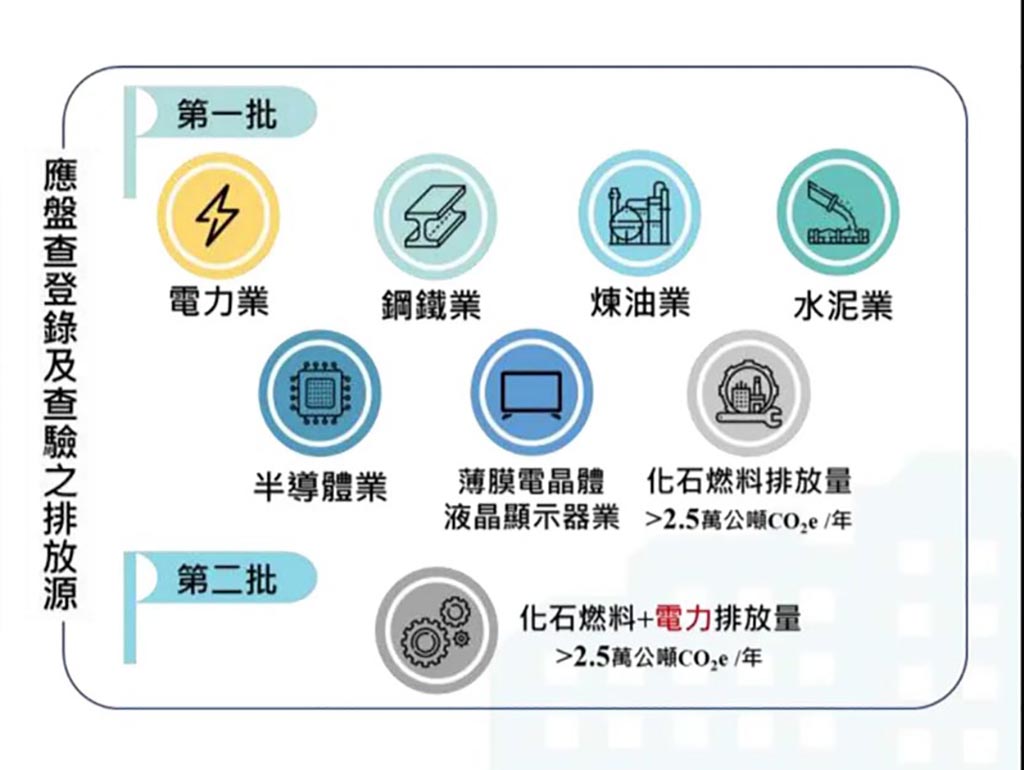
為如期推動碳費徵收,環境部已於112年12月1日訂定發布「碳費費率審議會設置要點」,現提出碳費收費辦法草案(下稱收費辦法),規定年排放量達2.5萬公噸二氧化碳當量的電力業及大型製造業為收費對象,自113年開始,碳費收費對象的溫室氣體年排放量就會被納入計價,為我國邁入排碳有價時代揭開序幕。環境部表示,為達成國家溫室氣體長期減量目標及各階段管制目標,該部依據氣候變遷因應法(下稱氣候法)第28條規定,得分階段對排放溫室氣體之排放源徵收碳費,並於收費辦法訂定收費對象、計算方式、徵收方式、申報、繳費流程、繳納期限、繳費金額不足之追繳、補繳及收費之排放量計算方法等相關規定。

在收費對象部分,收費辦法規劃以應盤查登錄及查驗溫室氣體排放量之排放源,且全廠(場)之直接排放及使用電力之間接排放,其溫室氣體年排放量合計值達2.5萬公噸二氧化碳當量以上的電力業及製造業為收費對象,前述對象需依「溫室氣體排放量盤查登錄管理辦法」規定,將113年全廠溫室氣體排放量,於114年4月底前完成盤查登錄,再依收費辦法規定於5月底前採網路申報方式申報碳費,並至指定金融機構繳納費用。

環境部補充說明,收費對象在計算碳費時,需將前一年度的溫室氣體排放量乘上中央主管機關公告的收費費率,就可算出應繳納的碳費金額,另外,電力業申報碳費可檢具電力消費之排放量證明文件於申報碳費時扣除其排放量。對於碳費的查核、補繳及追繳,收費辦法也授權主管機關執行碳費查核作業時,可通知事業限期提供碳費申報相關資料,經查核發現有未繳納或未足額繳納時,應向收費對象追繳或通知其限期補繳碳費。

氣候法第30條也訂有可以國內減量額度申請排放量扣減,國內減量額度包含自願減量專案及抵換專案取得之減量額度與先期專案減量額度,目前規劃先期專案減量額度僅可使用於113年及114年之排放量扣減。各類型專案之減量額度扣減比率及上限則尚待與各界討論確認後訂定。而氣候法第27條亦訂有使用國外減量額度可以有一定比例扣抵碳費的規定,目前參考國際碳費抵扣的相關作法,明文規定用於抵扣碳費排放量的國外減量額度,需經中央主管機關認可後方可使用,且設定其上限不得超過需收費排放量的5%。另外,收費辦法也將因天災或其他不可抗力事由展延規定、資料保存年限、碳費溢繳退還、停歇業結算及委託授權專責機構等行政作業規範納入條文之中。

環境部為完備碳定價相關機制,強化減碳之經濟誘因,已陸續訂定氣候變遷因應法相關子法,包括今(112)年5月31日完成「應盤查登錄及查驗溫室氣體排放量之排放源」公告,9月14日發布「溫室氣體排放量盤查登錄及查驗管理辦法」、10月5日發布「溫室氣體認證機構及查驗機構管理辦法」、10月12日發布「溫室氣體排放量增量抵換管理辦法」及「溫室氣體自願減量專案管理辦法」,以碳費徵收為核心,配合盤查登錄、認證暨查驗管理、自願減量及增量抵換等多元配套措施,擴大各界共同參與淨零減碳工作。

環境部指出,依據氣候法第29條規定,碳費徵收對象因轉換低碳燃料、採行負排放技術、提升能源效率、使用再生能源或製程改善等溫室氣體減量措施,能有效減少溫室氣體排放量並達中央主管機關「指定目標」者,可提出自主減量計畫申請核定「優惠費率」,透過不同費率的設計,以加大加速大排放源的實質減量。另考量不同行業別之減量空間不同,為利後續碳費制度順利推行,該部自今(112)年7月起已與石化、人纖、造紙、絲綢印染、水泥、鋼鐵、半導體、電子業、食品業等公會就碳費自主減量計畫及指定減量目標進行研商座談,各公會所提建議,將作為環境部「指定目標」規劃設計之參考。

環境部也呼籲,我國自113年起邁入排碳有價的時代,事業應該優先建立溫室氣體排放量盤查能力,掌握自身排放量及重點排放源,並積極規劃採行實質減量措施,環境部也已訂於113年1月3日邀集民間團體及經濟部共同就碳費徵收相關機制進行交流討論,以期早日凝聚共識,加快碳費相關子法之訂定,引領我國產業朝低碳淨零方向轉型,以利國家減量目標之達成。
碳費收費辦法草案.pdf

文章分享

公告辦理「變更高速公路永康交流道附近特定區計畫(第四次通盤檢討)」案,並徵求公民或團體建議,請週知。

發文日期:中華民國100年8月3日發文字號:府都規字第1000553461A號主旨:公告辦理「變更高速公路永康交流道附近特定區計畫(第四次通盤檢討)」案,並徵求公民或團體建議,請週知。依據:都市計畫定期通盤檢討實施辦法第44條。公告事項:一、公告範圍:「變更高速公路永康交流道附近特定區計畫(第四次通盤檢討)」計畫範圍示意圖。二、公告日期:自民國100年8月5日起30天。三、公告地點:本府公告欄、都 [...]

公告辦理變更「永康六甲頂都市計畫主要計畫(第一次通盤檢討)」案及「變更永康六甲頂都市計畫細部計畫(第一次通盤檢討)」案,並徵求公民或團體建議,請週知。

發文日期:中華民國100年8月3日發文字號:府都規字第1000553461B號主旨:公告辦理變更「永康六甲頂都市計畫主要計畫(第一次通盤檢討)」案及「變更永康六甲頂都市計畫細部計畫(第一次通盤檢討)」案,並徵求公民或團體建議,請週知。依據:都市計畫定期通盤檢討實施辦法第44條。公告事項:一、公告範圍:「永康六甲頂都市計畫主要計畫(第一次通盤檢討)」及「變更永康六甲頂都市計畫細部計畫(第一次通盤檢討 [...]

房地產交易價格實價登錄取消「去識別化」

行政院對不動產交易依實價登錄政策出現轉折,行政院副院長陳冲上周四邀集首長舉行跨部會議,多數首長對房地產交易價格應依實際交易價格、依門牌號碼逐筆登錄有明確共識,行政院目前送至立院審議的版本「依區段化、去識別化登錄」,將在朝野協商時改回。據了解,內政部送行政院「不動產經紀業管理條例」草案,原版本已明定房地產交易價格依實際交易價格登錄,再依「區段化」、「去識別化」公布,但行政院審查時受到建 [...]

「點‧心設計邀請展」以台南為聚焦場域

「點‧心設計邀請展」今年8月以台南作為聚焦的場域,今年題目定為「五十禮」,將由每位設計師以一件創新的「禮物」,表達創作者對台南的感動與記憶,深入挖掘出現代府城的生活價值與美感。 「點‧心設計邀請展」由台南唐草設計總經理胡佑宗擔任策展人發起,從2006年起,每年邀請50位分散於各個產業,具熱情與認同感的在職設計師,一起進行實驗性的創作。 2011點‧心設計邀請展─五十禮,將在8月12日上午10點至1 [...]

8月20日 落實生態城市發展理念與經營管理策略講習會

淡海及高雄兩新市鎮之開發,自民國80年起已歷經將近20年之時間,目前面臨進駐人口未達計畫目標,相關聯外交通運輸建設亦未能配合完成,部分區段徵收後所取得之公有土地缺乏良善的土地銷售策略,以及產業或私部門開發引進之速度不如預期等問題。而因應社會經濟環境的變化及規劃思潮之演進,也使兩新市鎮開發目的,從原本提供平價住宅解決北高都會區過高房價之初衷,轉變為以發展重視居住、商業、休閒等多元服務機能的複合型城市 [...]

8月18日開標 國產局台南分處不動產招標

財政部國有財產局台南分處100年度招標第8批國有非公用不動產,共22筆,8月3日公告,8月18日開標。 詳情請上財政部國有財產局台南分處網站查詢http://www.nks.gov.tw/NPBO_S1/Web/CFT-1-news.php?CFT_ID=793如對招標資訊尚有疑問,請電洽:06-2111818分機201、202 林小姐、王小姐。公告內容以門首公告為準。 [...]

開發東區副都心 平營區闢都市綠肺

開發東區副都心 平營區闢都市綠肺

繼九份子上百公頃綠色環保節能重劃開發案之後,市府推出接棒的是面積達42.4公頃的東區平實營區與精忠三村都市計劃開發案。根據地政局表示本案已於100年6月27日發布實施,連結永康區與南紡廠區開發,建構台南東區新副都心。4日上午副市長林欽榮率地政局長林燕山、都發局副局長吳欣修等相關單位同仁,在營區組長林佳躍陪同下,進行實地勘查。  平實營區內在軍方長期以來照顧下,形成了由榕樹、樟樹及楓香木等老樹構成的 [...]

台商回流多 市府加速開發工業區

中國、日本台商分因工資上漲、限電等問題,返台投資設廠者日增,南市工業區也出現廠商搶地情況,市府研商透過市地重劃等措施加速工業區開發,甚至規劃「日本園區」,協助廠商開拓商機。台南縣市合併之前,原南縣開發的工業區已出現廠商洽購熱潮,合併升格直轄市後,已有工業區用地出售率達百分之百,不少工業區土地出售率也大幅成長,迄昨日已審查核准土地申購案加計待審案合計八十八件,預計可吸引八百多億元的投資額,創造超過六 [...]

南市獲低碳城市南區冠居 宣佈啟動低碳年

南市獲低碳城市南區冠居 宣佈啟動低碳年

台南市政府由市長賴清德、議長賴美惠,率領全體局科室首長召開記者會,宣佈台南市 獲得低碳示範城市南區冠軍,將可獲得百億元挹注,賴市長開心全寫在臉上,期許台南市要做就做到最好,在四大示範城市中奪冠,成為全台代表。賴清德說,台南市有前人留下的古文化奠基,如今將再與國際接軌,打造下一個世紀的新文明,他正式宣佈明年是台南的低碳元年。賴清德特別感謝市府團隊的努力,還自爆有環保局女員工差點因為忙於公務與男朋友分 [...]

不動產實價課稅 財長:房屋已實價課稅

不動產實價課稅 財長:房屋已實價課稅

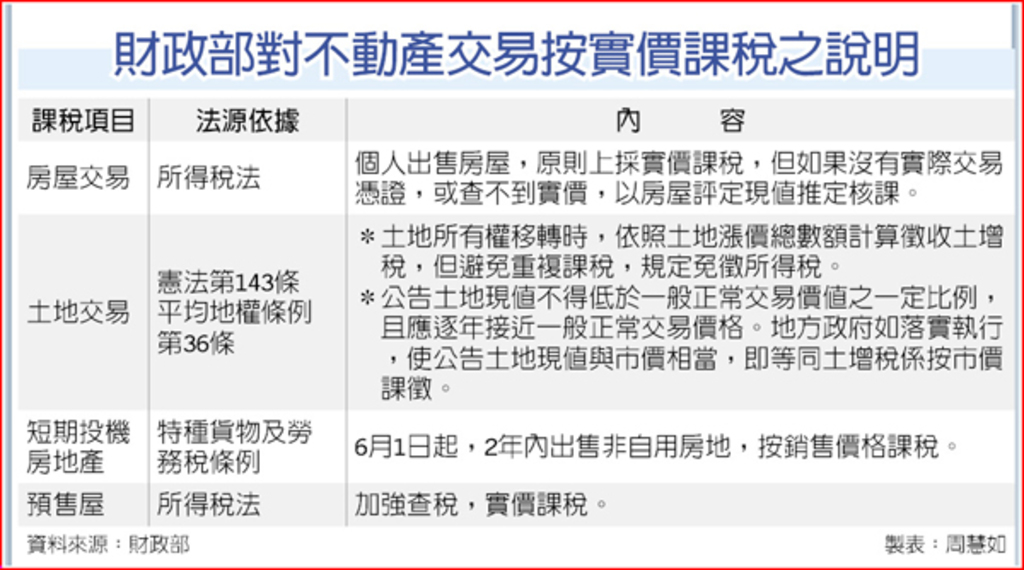
民進黨總統參選人蔡英文釋出「投資性的不動產交易所得,分階段建立實際交易價格課稅」。財政部長李述德昨(3)日下午召開記者會回應,土增稅已是土地交易所得稅的概念。 蔡英文表示,若明年勝選,將推動不動產交易稅制合理化,在不增加自用住宅者負擔原則下,針對投資性質的不動產交易所得,以分階段的方式,建立一個趨向實際交易價格課稅的制度。 財政部昨日發布新聞稿表示,個人出售房屋應以交易時的成交價,減除成本及費用後 [...]